Risco climático entra no radar da regulação: o que muda para as seguradoras?
O risco climático ganhou mais espaço na agenda regulatória do mercado segurador. Em setembro de 2026, a Superintendência de Seguros Privados (Susep) colocou em consulta pública uma proposta que atualiza as regras de sustentabilidade aplicáveis às entidades supervisionadas e prevê a substituição da Circular Susep nº 666/2022.
A minuta incorpora referências aos padrões internacionais IFRS S1 e IFRS S2, relacionados à divulgação de informações financeiras sobre sustentabilidade e clima, adaptados ao contexto brasileiro pelos Pronunciamentos CBPS 01 e CBPS 02.
Entre os pontos previstos estão informações mais detalhadas sobre governança, estratégia, gestão de riscos, métricas e metas, além de elementos relacionados à resiliência e à análise de cenários climáticos.
Mas o que isso representa, na prática, para as seguradoras?
Risco climático passa a ser analisado de forma mais estruturada
Riscos climáticos são aqueles relacionados a eventos ou mudanças nas condições climáticas que podem produzir impactos econômicos, sociais, ambientais ou financeiros.
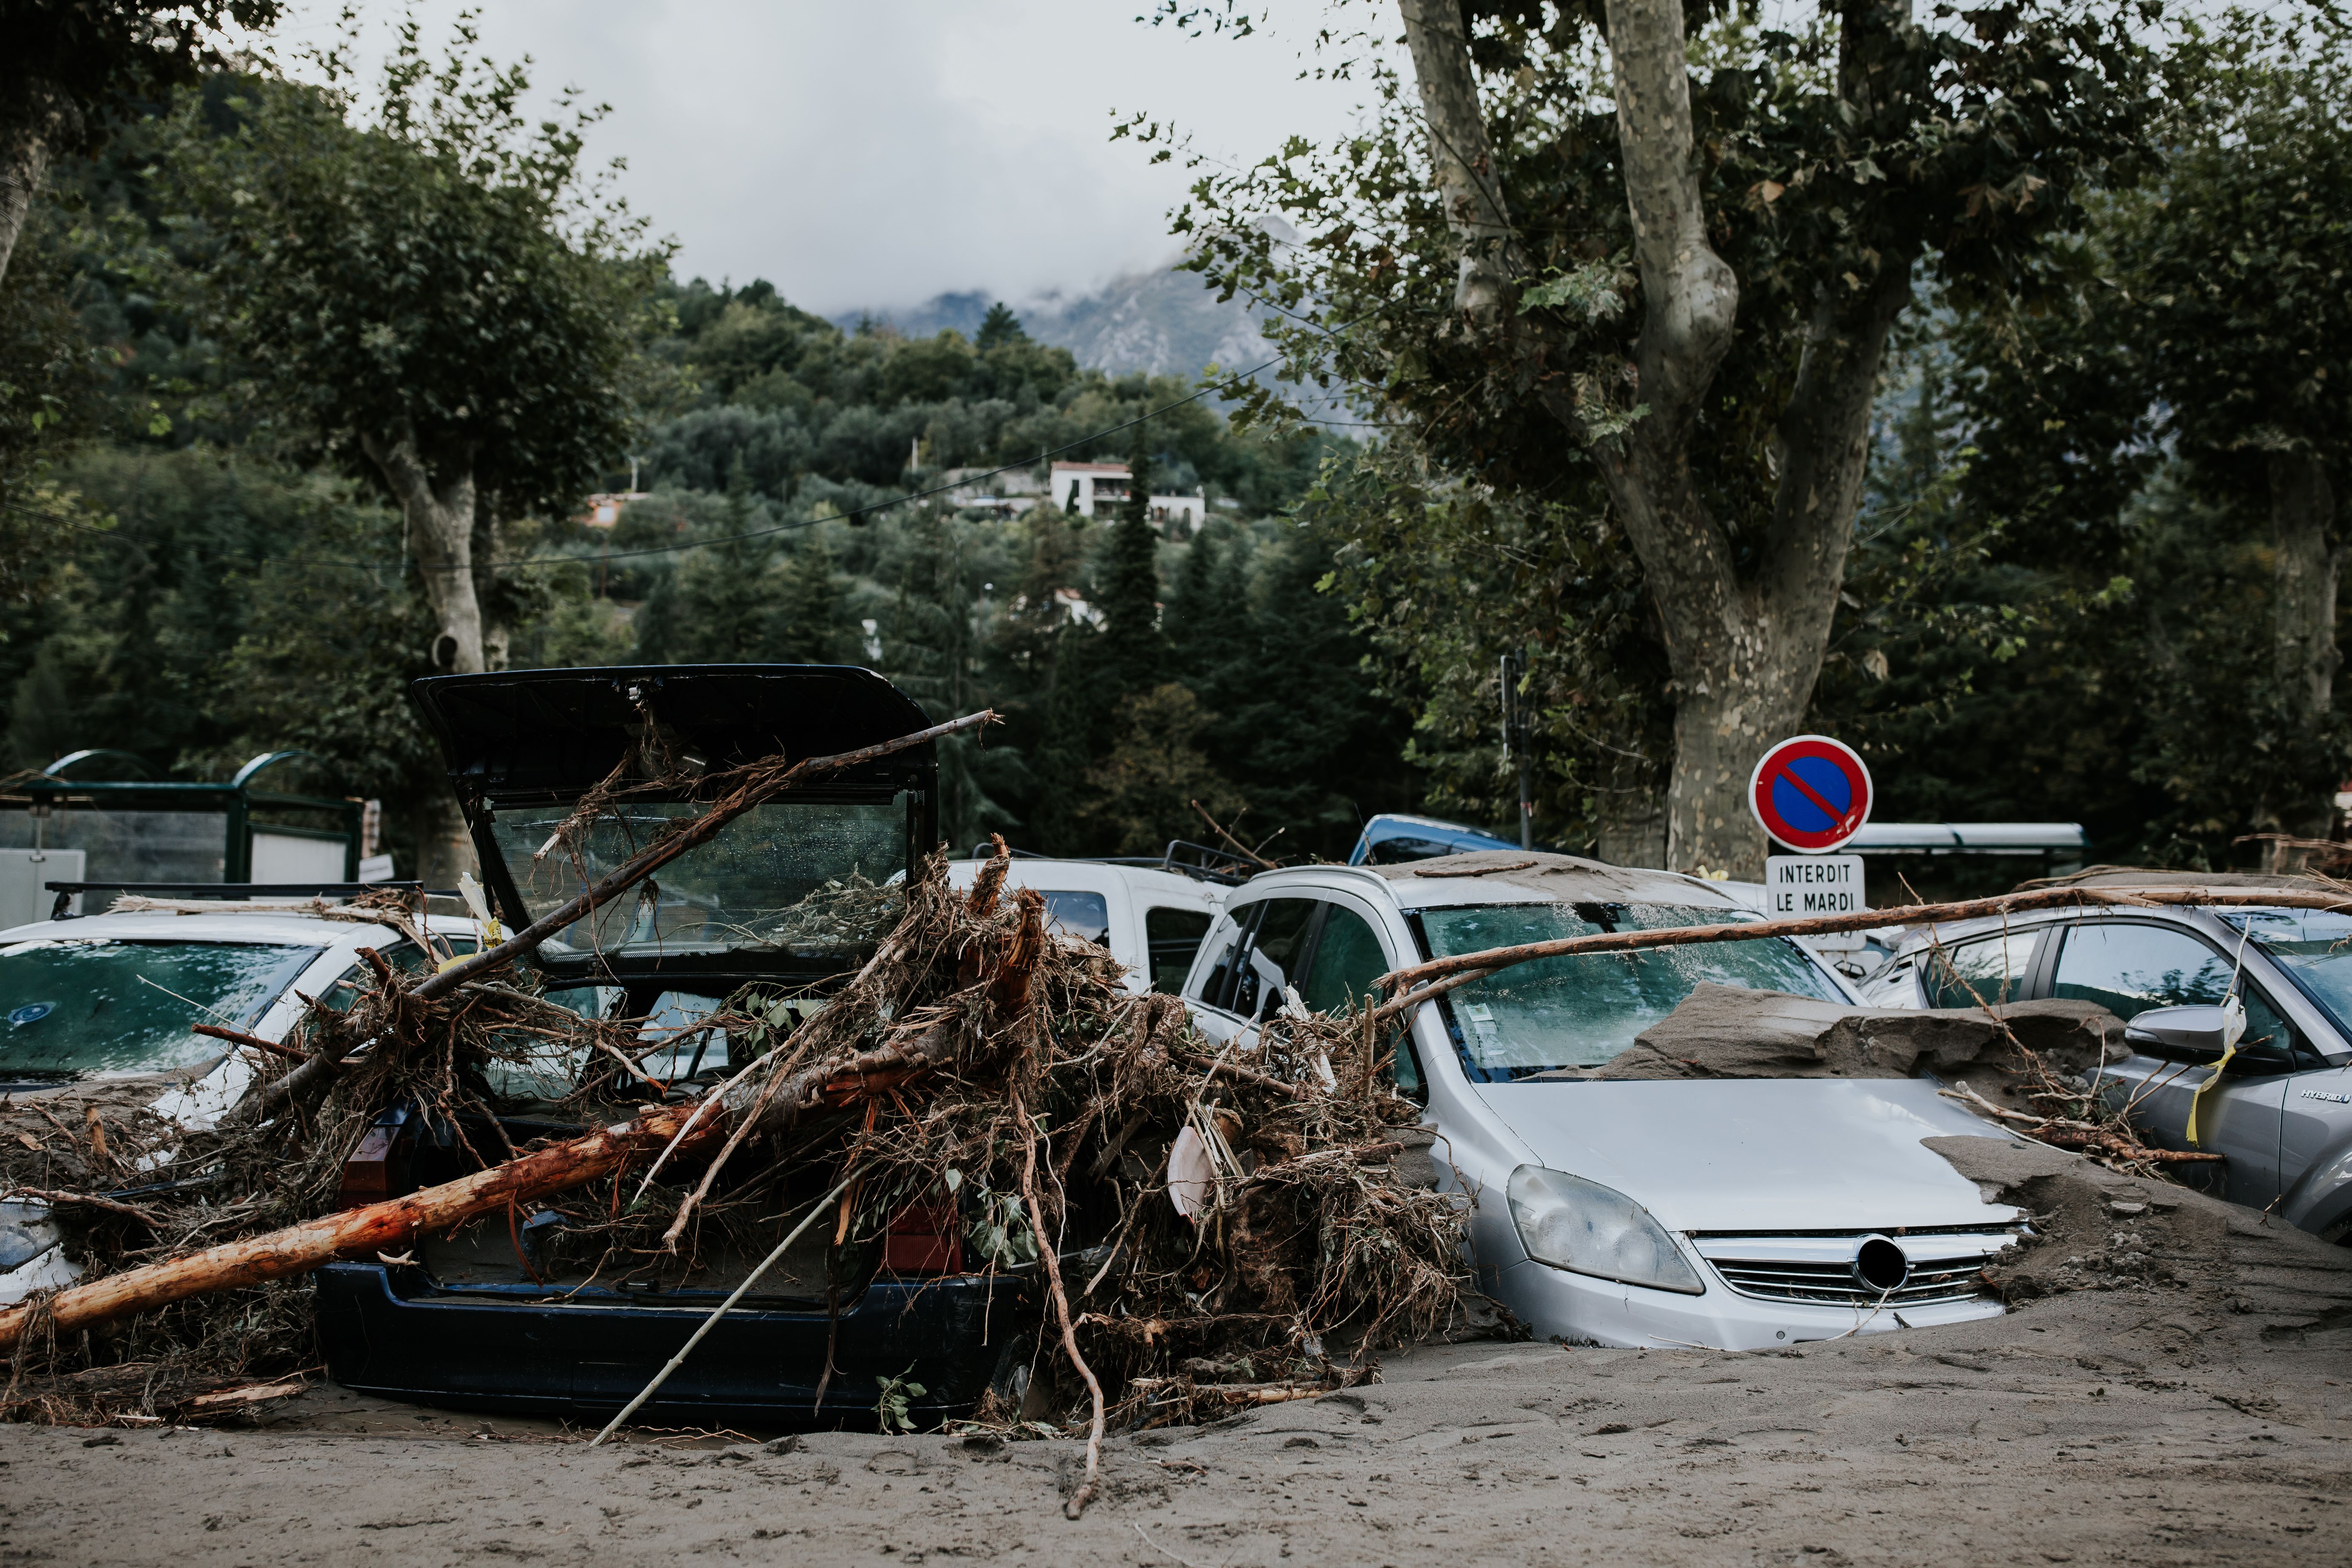
Para o mercado segurador, o tema está diretamente relacionado à própria avaliação dos riscos. Uma carteira de seguros pode estar exposta, em diferentes níveis, a eventos como chuvas intensas, alagamentos, deslizamentos, secas, tempestades e outros fenômenos.
A análise não significa prever quando ou onde determinado evento acontecerá. O objetivo é utilizar informações disponíveis para compreender diferentes exposições e apoiar processos de gestão.
É nesse contexto que a proposta da Susep ganha relevância. O texto prevê o aprimoramento das informações sobre como as supervisionadas identificam, avaliam e acompanham riscos e oportunidades relacionados à sustentabilidade.
O que a proposta da Susep prevê?
A Circular Susep nº 666/2022 já estabelece requisitos relacionados à gestão dos riscos ambientais, sociais e climáticos, à política de sustentabilidade e à elaboração e divulgação de relatório de sustentabilidade.
A proposta colocada em consulta pública busca atualizar esse marco regulatório.
Entre os pontos previstos estão:
- informações sobre governança e responsabilidades;
- integração dos riscos de sustentabilidade à estratégia;
- processos de identificação, avaliação e monitoramento;
- métricas e metas;
- análise de cenários climáticos;
- informações sobre resiliência;
- maior alinhamento aos padrões internacionais de divulgação.
A proposta também considera a aplicação proporcional às características, ao porte e à complexidade das instituições.
É importante destacar que o texto ainda está em consulta pública e pode sofrer alterações antes de uma eventual aprovação. A Susep informa que, caso aprovada, a nova regulamentação deverá entrar em vigor em 31 de dezembro de 2026, com coleta de informações ao longo de 2027 e divulgação em 2028.
Como isso pode chegar à operação das seguradoras?
A gestão de riscos climáticos pode envolver diferentes áreas das companhias. O impacto e a forma de aplicação, porém, dependem das características de cada ramo, produto e carteira.
Subscrição
A subscrição é a etapa em que a seguradora analisa as características de determinado risco antes da contratação.
Informações sobre localização, histórico de eventos, características do imóvel ou atividade econômica podem complementar essa avaliação.
Em uma carteira de seguros patrimoniais, por exemplo, dados territoriais podem ajudar a compreender a exposição de diferentes regiões a determinados eventos.
Gestão de carteiras
A análise também pode ocorrer de forma agregada.
A distribuição geográfica dos riscos, por exemplo, pode ser acompanhada para compreender como diferentes exposições estão organizadas dentro de uma carteira.
Esse tipo de informação pode contribuir para o planejamento e para a gestão da capacidade necessária em diferentes cenários.
Modelagem
Modelos de risco podem combinar informações históricas, geográficas, meteorológicas e outras bases de dados.
No caso dos eventos climáticos, essas ferramentas podem apoiar a análise de diferentes cenários e contribuir para uma compreensão mais detalhada das exposições.
Resseguro
O resseguro é outro componente relacionado à gestão de riscos de maior escala.
Por meio dele, parte dos riscos assumidos pelas seguradoras pode ser transferida para resseguradores. A avaliação das exposições e a modelagem dos riscos são elementos que podem contribuir para o planejamento dessas estruturas.
Desenvolvimento de produtos
A evolução dos dados também pode apoiar o desenvolvimento de soluções de proteção para diferentes necessidades.
Entre os modelos existentes estão os seguros paramétricos, nos quais o pagamento é relacionado à ocorrência de um parâmetro previamente estabelecido no contrato.
A utilização desse modelo depende das características do risco, dos parâmetros definidos e da disponibilidade de dados confiáveis.
Dados ganham importância na avaliação dos riscos
A discussão regulatória ocorre paralelamente à ampliação da disponibilidade de informações climáticas e territoriais.
A CNseg mantém uma Ferramenta de Riscos Climáticos que reúne dados territoriais, históricos, hidrológicos, geológicos e climáticos. A ferramenta permite analisar indicadores relacionados a eventos como alagamentos, movimentos de massa e incidência de raios.
Para o mercado segurador, bases desse tipo podem ser combinadas com informações próprias, como histórico de sinistros e características das carteiras.
O objetivo é ampliar a qualidade das informações utilizadas na avaliação dos riscos e apoiar decisões relacionadas à gestão das operações.
Eventos extremos reforçam a importância do tema
Os dados sobre eventos climáticos ajudam a contextualizar a discussão.
Segundo o Cemaden, 2025 registrou episódios de chuva intensa, períodos prolongados de seca e temperaturas extremas. Ao longo do ano, foram emitidos 2.505 alertas de risco geo-hidrológico para 1.133 municípios, além do registro de 1.493 ocorrências associadas a eventos hidrológicos e geológicos.
Em abril, Teresópolis (RJ) acumulou 689,4 milímetros de chuva, volume 548% acima da média histórica do mês. Em 24 de janeiro, São Paulo registrou 125,4 milímetros em um único dia.
Esses números ajudam a dimensionar a importância do monitoramento e da disponibilidade de dados para a avaliação de diferentes exposições.
Seguro Catástrofe amplia o debate sobre proteção
A discussão sobre risco climático também se relaciona ao desenvolvimento de mecanismos de proteção contra eventos de grande magnitude.
Em 28 de setembro, a Susep divulgou o relatório final do Grupo de Trabalho Seguro Catástrofe. O documento reúne contribuições do setor público, mercado segurador e ressegurador, academia e especialistas e apresenta 30 proposições para debate, distribuídas entre curto, médio e longo prazos.
Entre os temas analisados estão seguros e resseguros, mecanismos de proteção financeira, instrumentos do mercado de capitais, prevenção, dados e modelagem, financiamento da resposta a desastres e articulação institucional.
O grupo tem caráter consultivo. Portanto, as proposições apresentadas no relatório não representam, por si só, novas regras ou a criação imediata de um Seguro Catástrofe.
O que significa a “lacuna de proteção”?
Um dos dados apresentados no relatório ajuda a explicar o espaço existente para ampliar a proteção financeira contra eventos extremos.
Segundo o documento, cerca de 9% das perdas econômicas decorrentes de desastres climáticos no Brasil são cobertas pelo mercado de seguros, enquanto a média mundial estimada no relatório é de aproximadamente 45%.
O conceito é conhecido como lacuna de proteção e representa a diferença entre as perdas econômicas provocadas por determinado evento e a parcela dessas perdas que possui cobertura securitária.
O percentual, portanto, não significa que apenas 9% dos sinistros sejam indenizados pelas seguradoras. Trata-se de uma comparação entre as perdas econômicas totais e a parcela protegida por seguros.
Para o mercado, o indicador contribui para a discussão sobre novos mecanismos de proteção, produtos, dados e estruturas financeiras capazes de atender diferentes exposições.
Seguro rural já possui regras específicas
A questão climática também aparece na regulamentação do seguro rural.
A Resolução CNSP nº 485/2025 estabeleceu diretrizes ambientais, sociais e climáticas aplicáveis ao segmento.
A atividade agropecuária está sujeita a diferentes condições climáticas, e informações sobre clima, território e histórico de eventos podem contribuir para a avaliação dos riscos e para o desenvolvimento de soluções adequadas às características de cada atividade e região.
O que entra no radar das seguradoras?
Com a evolução da regulamentação, alguns temas ganham destaque na gestão das companhias:
Governança: responsabilidades e processos de acompanhamento dos riscos relacionados à sustentabilidade.
Dados: informações utilizadas para avaliar exposição e características dos riscos.
Cenários: análise de diferentes condições que podem ser consideradas no planejamento.
Subscrição: utilização de informações relevantes na avaliação dos riscos.
Carteiras: acompanhamento da distribuição e das características dos riscos segurados.
Resseguro: estruturas utilizadas para transferência e gestão de riscos.
Produtos: desenvolvimento de soluções compatíveis com diferentes necessidades de proteção.
Transparência: organização e divulgação das informações previstas na regulamentação.
O que muda para as seguradoras?
A proposta da Susep não cria, neste momento, uma cobertura obrigatória para eventos climáticos.
A principal mudança em discussão está relacionada à forma como as supervisionadas identificam, avaliam, gerenciam e divulgam informações sobre riscos e oportunidades de sustentabilidade.
Para as seguradoras, isso significa acompanhar a evolução da regulamentação e avaliar os processos, dados e estruturas necessários para atender às novas exigências, caso a proposta seja aprovada.
O tema também se conecta a uma discussão mais ampla sobre prevenção, dados, resseguro, desenvolvimento de produtos e mecanismos de proteção financeira.
A consulta pública ainda está em andamento e o texto final poderá ser diferente da proposta atualmente apresentada. Por isso, o próximo passo é acompanhar as contribuições recebidas pela Susep e a regulamentação que será eventualmente publicada.
Perguntas e respostas
A nova regra da Susep já está valendo?
Não. A proposta foi colocada em consulta pública em setembro de 2026 e ainda pode receber contribuições e alterações antes de uma eventual aprovação.
A proposta cria um Seguro Catástrofe obrigatório?
Não. A proposta sobre sustentabilidade não cria uma cobertura obrigatória para eventos climáticos. O tema do Seguro Catástrofe está sendo discutido separadamente no âmbito do Grupo de Trabalho criado pela Susep.
O que é risco climático para o mercado de seguros?
É a possibilidade de eventos ou mudanças relacionados ao clima afetarem pessoas, propriedades, atividades econômicas ou carteiras de seguros. A análise pode utilizar dados históricos, geográficos, meteorológicos e diferentes cenários.
Fonte: CNseg | Notícias do Seguro