Aposentados com doenças graves podem ficar livres do Imposto de Renda; saiba como pedir
Veja o resumo da notícia
Veja o resumo da notícia
- Aposentados e pensionistas com doenças graves podem solicitar isenção do Imposto de Renda sobre seus rendimentos.
- A isenção abrange aposentadoria, pensão por morte e 13º salário, mas não rendimentos de trabalho assalariado.
- Para ter direito, é preciso ser aposentado/pensionista e ter uma das doenças graves listadas na legislação.
- O primeiro passo é obter um laudo pericial de serviço médico oficial para comprovar a enfermidade.
- A Receita Federal recomenda procurar o serviço médico da fonte pagadora, como o INSS, para agilizar o processo.
- A isenção pode ser retroativa, permitindo a restituição de valores descontados indevidamente no passado.
- Mesmo com a isenção, é necessário declarar os rendimentos como isentos e não tributáveis no IR anual.
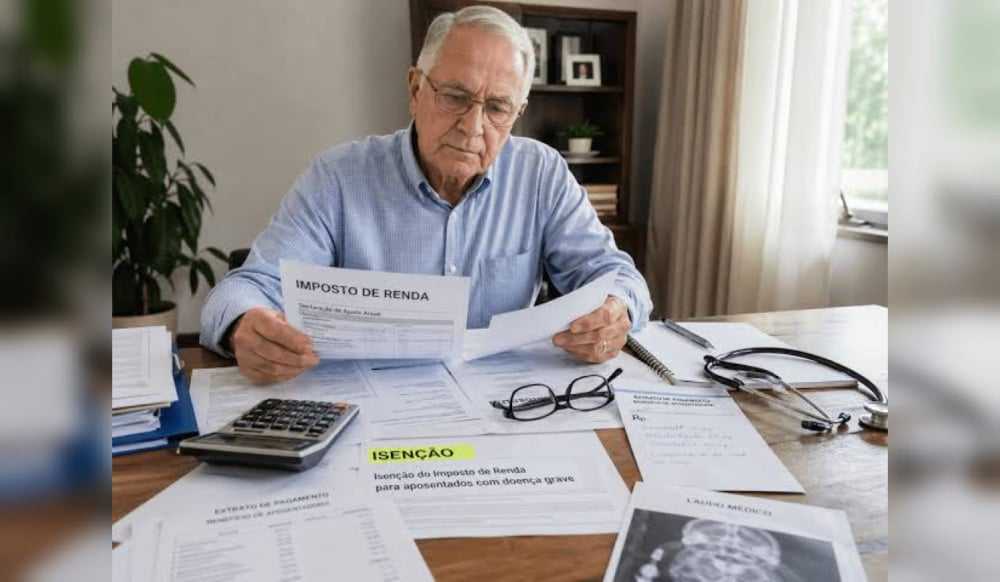
A isenção do Imposto de Renda pode representar um importante alívio financeiro para aposentados e pensionistas diagnosticados com doenças graves previstas em lei. Quem preencher os requisitos pode solicitar que o tributo deixe de ser descontado dos rendimentos de aposentadoria ou pensão e, dependendo do caso, buscar a restituição de valores recolhidos anteriormente. As informações são do site O Antagonista, com base nas regras da Receita Federal.
O benefício não significa, porém, que todo rendimento recebido pela pessoa diagnosticada com doença grave fique livre de tributação. Segundo a Receita Federal, a isenção alcança rendimentos provenientes de aposentadoria, pensão por morte e, para militares, reforma ou reserva remunerada, inclusive o 13º salário. Rendimentos obtidos com trabalho assalariado ou atividade profissional continuam sujeitos ao Imposto de Renda.
Doenças que dão direito à isenção do IR
Para ter direito, é necessário ser aposentado, pensionista ou militar reformado ou da reserva e possuir uma das doenças graves previstas na legislação. Entre elas estão tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna — câncer —, cegueira, inclusive monocular, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget, contaminação por radiação, Aids e fibrose cística, além das demais situações previstas em lei.
Como solicitar a isenção do Imposto de Renda
O primeiro passo é obter um laudo pericial emitido por serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios que comprove a doença. Laudos emitidos exclusivamente por instituições privadas não atendem à exigência administrativa da Receita para reconhecimento da isenção.
A Receita recomenda que o aposentado procure, preferencialmente, o serviço médico oficial vinculado à própria fonte pagadora, como o INSS. Dessa maneira, reconhecido o direito, o Imposto de Renda pode deixar de ser retido diretamente no benefício. Caso o laudo seja obtido em outro serviço médico oficial, o documento deverá ser apresentado ao órgão responsável pelo pagamento para cumprimento das demais exigências.
No caso dos segurados do INSS, a solicitação pode ser iniciada pelos canais do instituto. O aposentado deve reunir a documentação médica necessária para comprovar a enfermidade e seguir o procedimento exigido para análise do pedido. O reconhecimento do direito permite interromper a retenção do IR sobre a parcela do benefício abrangida pela isenção.
Isenção do IR pode ser retroativa
Outro ponto importante é a data a partir da qual o contribuinte passa a ter direito ao benefício. Se a doença surgiu depois da aposentadoria, a isenção começa na data indicada no laudo médico oficial. Caso a enfermidade seja anterior à aposentadoria ou à pensão, o direito começa na data de concessão do benefício. Se o documento não informar quando a doença teve início, será considerada a data de emissão do laudo.
Quem teve Imposto de Renda descontado depois da data em que já possuía direito à isenção poderá buscar a recuperação dos valores. A Receita orienta que, quando a doença tiver sido contraída em anos anteriores, o contribuinte retifique as declarações correspondentes e, quando houver imposto pago a maior, solicite a restituição. A documentação médica deve ser preservada, pois a declaração poderá ser submetida à malha fiscal para comprovação do direito.
Mesmo depois de obter a isenção, o aposentado deve continuar observando as regras da declaração anual do Imposto de Renda. Os valores de aposentadoria ou pensão abrangidos pelo benefício devem ser informados como rendimentos isentos e não tributáveis. Outros rendimentos eventualmente recebidos pelo contribuinte permanecem sujeitos às regras normais de tributação.
A medida pode ter impacto relevante principalmente para aposentados e pensionistas que, além das despesas cotidianas, precisam arcar com medicamentos, consultas e tratamentos contínuos. Por isso, quem possui doença enquadrada na legislação deve verificar se atende aos requisitos e buscar o reconhecimento formal do benefício para evitar descontos indevidos.
Paraense, natural de Belém (PA), graduado em Comunicação Social, com habilitação em Jornalismo pela Universidade Federal do Pará (UFPA) desde 1997. Repórter Especial do jornal Diário do Pará, onde atua desde 1995 na cobertura das editorias de Política, Economia e Cidades. Possui desde 2013 a coluna “Justiça em Fatos”, especializada em notícias jurídicas locais e nacionais, publicada no jornal aos domingos.
Paraense, natural de Belém (PA), graduado em Comunicação Social, com habilitação em Jornalismo pela Universidade Federal do Pará (UFPA) desde 1997. Repórter Especial do jornal Diário do Pará, onde atua desde 1995 na cobertura das editorias de Política, Economia e Cidades. Possui desde 2013 a coluna “Justiça em Fatos”, especializada em notícias jurídicas locais e nacionais, publicada no jornal aos domingos.