Sistema financeiro vai ficar mais sólido depois do caso Master, diz Renato Gomes
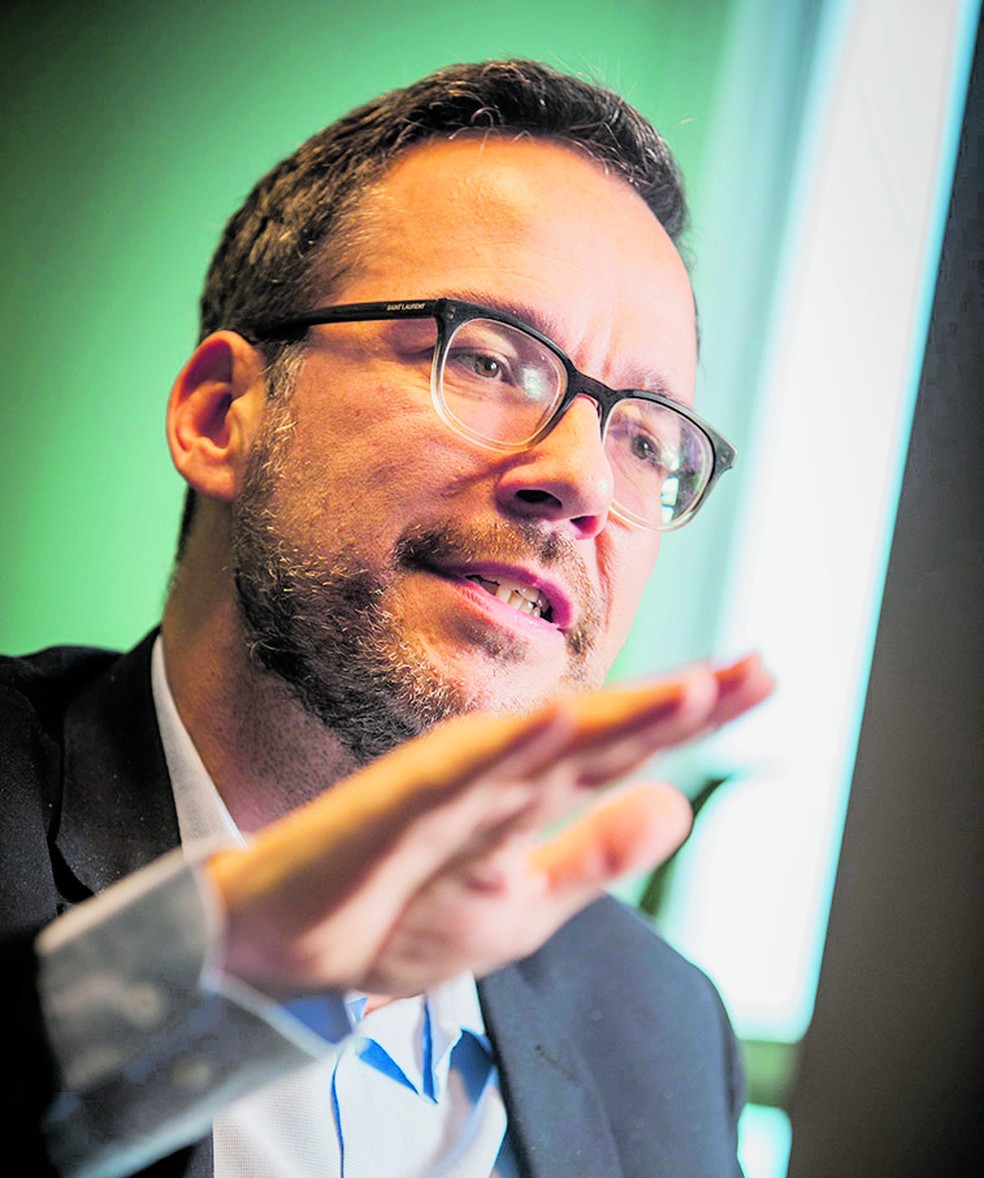
O economista carioca Renato Gomes havia dedicado sua carreira ao mundo acadêmico quando foi indicado para a diretoria do Banco Central (BC), em 2021. De perfil discreto, assumiu no início do ano seguinte a Diretoria de Organização do Sistema Financeiro e de Resolução (Diorf), onde ficaria até o fim de 2025. Nesse posto, além de colaborar para questões regulatórias, acabou sendo um dos mais atuantes no caso do Banco Master. Ao longo do processo de análise da operação que uniria a instituição de Daniel Vorcaro ao Banco de Brasília (BRB), tornou-se o maior opositor do negócio, o que fez dele alvo inclusive de uma campanha difamatória nas redes sociais e até em banners nas ruas de Brasília. Após cumprir sua quarentena, foi anunciado no mês passado como o novo presidente da Associação Brasileira de Bancos (ABBC), que representa sobretudo as instituições de médio porte. Substituiu Leandro Vilain, que foi para o comando da Febraban.
Gomes concedeu ao Valor sua primeira entrevista desde que assumiu o cargo. Nela, fala dos desafios do setor, reforma do Fundo Garantidor de Créditos (FGC) e, como não poderia deixar de ser, da liquidação do Master e seus desdobramentos.
Valor: Quais são suas prioridades à frente da ABBC?
Renato Gomes: A ABBC tem 118 instituições, é uma associação que tem um conjunto bem heterogêneo. A governança é tal que cada instituição tem um voto, então as coisas funcionam muito na base da unanimidade, do entendimento compartilhado. E a missão da associação é precisamente promover um sistema financeiro sólido e eficiente. Tem uma ênfase em competição bastante importante. A atividade da associação se divide em três dimensões. Uma dimensão é de representação perante reguladores, governo e sociedade. A segunda é uma aba de educação financeira para os participantes da indústria, uma provisão de bem público, além de financiamento de pesquisa sobre temas do sistema financeiro nacional, campanhas de combate a fraudes. E a terceira é de provisão de serviços. Temos uma unidade que faz compensação de boleto e de cheque, “hub” de duplicatas, rede tokenizada, centro de cibersegurança.
Valor: A quebra do Master acelerou uma série de mudanças no Fundo Garantidor de Créditos (FGC), que ainda não foram concluídas. Como a ABBC vê esse debate?
Gomes: Mudei de chapéu [saindo do BC e indo para a associação], mas na verdade a função objetiva dos dois é bem parecida. Acho que a ABBC está inclusive em uma posição bastante especial para ter esses debates sobre o FGC, porque é uma associação que tem muitas instituições médias e pequenas, e o FGC é essencial para garantir um custo de funding competitivo para essas instituições. O FGC tem dois papéis: de garantir a estabilidade financeira e de reduzir o custo de funding. Quando eu ainda estava no Banco Central, no ano passado, houve avanços na primeira dimensão de aperfeiçoamento do FGC, que era o tema das emissões. A resolução CMN 5.114 criou “lombadas” que têm a ver com exposição ao FGC e alavancagem com recurso garantido. Nós, inclusive, dobramos essas contribuições adicionais e, a partir de um certo limite, a instituição tem de colocar os recursos adicionais em título público. Isso em certo sentido visava a regular o crescimento do passivo. E neste ano, com a resolução 5.295, adicionou-se um outro elemento, de fazer essa ligação entre ativo e passivo. Então, o conceito de ativo de referência, que já circulava há bastante tempo, finalmente foi refletido em norma. São medidas que disciplinam o sistema, são medidas duras, mas o fato é que a gigantesca maioria do sistema financeiro está gabaritando, perfeitamente adequada a esse tipo de exigência.
O caso Master tem um elemento de polícia, que não é meu tema, mas tem uma série de aperfeiçoamentos que se seguiram”
Valor: O que o senhor acha da consulta pública do BC sobre a remuneração das plataformas de investimento na distribuição de títulos bancários?
Gomes: É um assunto complexo, mas que traz uma série de elementos importantes. O tema da adequabilidade, que eles estão colocando de uma maneira muito central. O tema da transparência de risco, transparência de remuneração. O fato, por exemplo, de não poder ter autopreferenciamento; de os emissores poderem ter acesso aos detentores dos seus títulos, também é um avanço pró-competitivo importante. Essa consulta vai ser muito positiva. A gente ainda vai levar para as comissões aqui da ABBC, para que a gente dê os melhores insumos para o regulador, mas eu vejo com bons olhos.
Valor: Alguns participantes do mercado acharam que o BC poderia ter sido mais incisivo, fazer as plataformas arcarem com parte dos custos em caso de quebra de bancos…
Gomes: Em parte ele fez isso. O fato de as comissões serem retidas e a parte ainda não paga ser revertida [para o FGC] é um elemento disciplinador. Esse tipo de medida tem de ser avaliada com muito equilíbrio, porque dependendo da responsabilização que você coloca na plataforma, isso pode ser refletido em comissão e isso pode ser refletido em prazo. Então, é preciso avaliar todos esses instrumentos com cuidado. E ainda vai ter uma terceira dimensão na reforma do FGC que é o tema do investidor. É difícil gerar disciplina de mercado com o investidor de varejo, é um negócio não trivial. Mas é importante que nós realizemos esse debate de tal maneira que haja, vamos dizer assim, algum “skin in the game”, algum disciplinamento do risco moral por parte do investidor. Tem muitos mecanismos que são aventados. Uma possibilidade é você equiparar o FGC ao uso de um seguro, em que o sujeito tem de pagar uma franquia. É preciso entender melhor como isso funcionaria e é importante que esse tipo de mecanismo preserve a confiança do sistema e gere incentivos para que haja mais disciplina do mercado no varejo.
Valor: Há discussões no Congresso para obrigar o FGC a socorrer bancos quebrados. Como o sr. vê esse tipo de iniciativa?
Gomes: O que conheço é um substitutivo ao PLP 281 [que dispõe sobre os regimes de resolução de instituições financeiras], que foi reprovado em um placar apertado. Ele dava ao Banco Central a faculdade de comandar ao FGC prover assistência de liquidez para uma dada instituição. Esse substitutivo foi derrotado e acho que isso é uma boa notícia. O PLP, no fundo, cria uma série de instrumentos novos e linhas de defesa para colocar o uso do recurso público em processo de resolução lá no fim da linha, e ela provavelmente nunca vai ser acionada. E, com o projeto, o Banco Central também tem poderes aumentados, vamos dizer assim, para regulamentar a governança do FGC. O substitutivo dava ao BC o poder de pular a governança e apertar um botão que deveria ser apertado pelo FGC. Acho que isso não é produtivo. Colocaria o BC em uma posição em que ele não quer estar, de ter de analisar a alternativa de menor custo. Imagina o nível de pressão política a que o Banco Central poderia ser exposto.
Valor: No BC, o sr. ficou anos lutando pela aprovação desse projeto de resolução bancária. Acha que há espaço para isso agora?
Gomes: O PLP cria planos de resolução e saída organizada. É a primeira linha de defesa. A segunda linha é uma série de ferramentas prudenciais que hoje em dia não podem ser facilmente apertadas. A terceira linha é o plano de estabilização, que é um instrumento que a gente não tem hoje em dia, que pode obrigar a instituição a vender parte, enfim, fazer uma gestão de funções críticas. Aí depois tem o “bail-in”, que é um instrumento disseminado no mundo desde a crise de 2008, muito importante para “queimar equity” quando o banco está descapitalizado. E depois tem um fundo de resolução para auxiliar a criação de um “good bank” e de um “bad bank” [com os ativos podres]. Temos conversado com o [deputado] Marcelo Queiroz, que é o relator e tem feito um ótimo trabalho. Estamos otimistas de que o PLP vai ser aprovado em breve. Seria um ganho enorme.
Valor: O sr. esteve diretamente envolvido na análise do caso Master dentro do BC. Como vê as críticas que foram feitas ao regulador?
Gomes: O caso Master tem um elemento de polícia, que não é meu tema, mas tem uma série de aperfeiçoamentos que se seguiram daí. Acho que ensejou uma série de coisas, de desenvolvimentos positivos. Essas reformas do FGC são um passo adiante. E é um processo contínuo, não termina. O caso Master também trouxe para a frente do palco o tema dos fundos, da regulação. É uma intersecção entre BC e CVM [Comissão de Valores Mobiliários]. Esse será um dos temas prioritários da minha gestão na ABBC.
Tudo que ameaça, mesmo que de longe, a autonomia do Banco Central é um horror”
Valor: Mas houve falha do BC?
Gomes: Acho que o Banco Central acertou em muitas coisas. Acertou em impedir a venda do Master ao BRB, acertou na liquidação do Master e houve um aprendizado grande. Ensejou modificações no FGC, ensejou um debate sobre fundos, ensejou aperfeiçoamentos na governança do BC. Foi um evento custoso, mas o sistema financeiro vai ficar mais sólido depois disso.
Valor: Foi apenas custoso ou foi um evento traumático?
Gomes: Eu diria que foi traumático, sim.
Valor: Com esses aperfeiçoamentos, o risco de um caso como esse voltar a acontecer não existe mais?
Gomes: É aquele negócio, a gente está sempre preparado para a última crise, a que já passou. Mas acho que não [vai se repetir]. Esses aperfeiçoamentos endereçam uma série de problemas que tocavam o Master, mas corrigem problemas muito mais gerais.
Valor: O sr. falou sobre a indústria de fundos. Qual é a sua preocupação com esse tema?
Gomes: Os FIDCs [fundos de investimento em direitos creditórios] têm crescido muito, o volume aumentou quase 35% em dois anos, já chega a R$ 1 trilhão, que são 10% do crédito no Brasil. As instituições financeiras não bancárias eram 3% do crédito em 2022 e hoje já estão nesses 10%. Tem algumas fontes de preocupação.
Valor: Mas como a ABBC vai atuar sobre esse tema dos fundos?
Gomes: Existe um ponto de que 10% dos FIDCs são o que chamamos de não padronizados, que têm como ativos precatórios ou pré-precatórios, ou operações de pessoa jurídica muito complexas. Esses instrumentos são opacos e na verdade os riscos que estão ali não são muito bem descritos. A indústria inteira vai ter de participar dessa discussão. Subdivido esse tema em três aspectos. O primeiro é a assimetria regulatória. Os FIDCs, na prática, seguem regras de provisão menos demandantes que as regras de provisão do setor bancário. Eles deveriam provisionar via perda esperada, mas existe muita latitude para fazer esse “valuation”, precificar os ativos e marcar a mercado. Depois tem a assimetria informacional, que se materializa, por exemplo, no fato de que as administradoras e gestores não precisam informar o SCR [sistema de informações de crédito do BC] sobre o que tá acontecendo nos fundos. O terceiro ponto é que, utilizando um FIDC, você consegue meio que replicar um banco, com a cota sênior funcionando como depósito e a cota júnior como equity. Então é algo que merece regulação prudencial. Quase 25% do volume de ativos está em FIDCs abertos. Se você quer resgatar o seu dinheiro de um fundo aberto, o FIDC tem de vender ativos para te devolver o dinheiro. Isso poderia ensejar uma corrida. A ABBC tem um papel nesse debate por ter uma relação institucional com a CVM e o BC, pode trazer as visões da indústria bancária sobre isso, porque as intersecções entre a indústria de fundos, o mercado de capitais e o setor bancário são cada vez maiores.
Valor: Após alguns anos de incentivo à inovação, mais recentemente o BC passou a promover um aperto regulatório, elevando requerimentos de capital, colocando mais exigências para as fintechs. Esse movimento deve continuar?
Gomes: Antes da lei 12.865, de meios de pagamentos, lá em 2013, havia sempre muito debate sobre o sistema financeiro nacional ser muito concentrado. E isso mudou bastante. Hoje em dia não é mais o que se ouve. A preocupação passou a ser estabilidade, conduta, segurança. O presidente [Gabriel] Galípolo colocou estabilidade como central no plano quadrienal dele. Então, de fato o pêndulo está nessa direção. A gente teve a regulação de capital e isso acho bastante importante. Falando com franqueza, instituição que não tem capital não consegue fazer segurança direito, não consegue fazer “know your client” [conheça seu cliente], prevenção à lavagem de dinheiro, antifraude, não consegue fazer nada direito. Então é uma condição necessária. Ao aumentar capital você está melhorando a seleção do sistema. Esse é um processo contínuo, que não termina. A gente fala de pêndulo, de estabilidade versus competição, mas na verdade não tem conflito. Eu vejo mais como um movimento de aperfeiçoamento regulatório que vai tornar a competição claramente benigna.
Valor: O setor bancário vive um momento de bastante pressão sobre a inadimplência. Como vê o atual ciclo de crédito?
Gomes: O endividamento das famílias está batendo 50%. O comprometimento de renda está em 30%. O crédito está desacelerando, mas aqueles segmentos mais arriscados e mais caros desaceleram menos que o resto. É aquela corcova do ciclo de crédito do livro-texto mesmo. Quem está mais endividado é precisamente quem está mais exposto a linhas caras e emergenciais. Claramente tem um problema aí. Houve uma deterioração dos indicadores para baixa renda e boa parte vem do fato de que os juros estão altos e estão altos há muito tempo. Teve um outro tema importante que foram as bets.
Valor: O BC já indicou que pode adotar medidas macroprudenciais para tentar conter linhas mais arriscadas. Como avalia essa possibilidade?
Gomes: Isso é uma ferramenta delicada, porque quando você utiliza uma medida macroprudencial para corrigir um segmento específico, do tipo cartões, o que acontece é que você afeta o cálculo do RWA [ativos ponderados pelo risco] das instituições e isso tem externalidade para outras linhas. Não é um instrumento tão preciso quanto nós gostaríamos. Cartões, que são uma linha emergencial, são muito inelásticos em preço. Então, quando você aumenta o custo de capital para um segmento como esse, isso pode muito bem ser refletido em preço, mas não afetar a demanda, que é inelástica. Essa inelasticidade faz com que esse tipo de medida não seja tão eficaz assim. E tem um componente pró-cíclico que é meio delicado.
Valor: Como avalia a condução da política monetária?
Gomes: Quando eu estava no BC, em 2023 a gente começou uma distensão da política monetária que na época se imaginava que em 2025, 2026 a Selic ia estar em 7%, 8%. Ela está em 13,75%. Esse ciclo de distensão monetária foi frustrado. Obviamente que houve muitos choques no caminho, mas em grande parte porque o fiscal foi consistentemente expansionista. O mercado estava precificando uma mudança na política econômica. Com o resultado da eleição, houve um movimento forte de reprecificação. Essa expectativa de mudança na política econômica estava concentrada no fiscal. A dívida bruta está em 83% do PIB e, mais importante do que o número em si, é como ela cresce. Então, vai ser importante para o governo reeleito, de maneira crível, transmitir aos mercados um compromisso com o fiscal.
Valor: Estamos nos aproximando de um cenário de dominância fiscal?
Gomes: Eu não saberia dizer. Isso é um tema empírico, tem de ser visto com os dados. O que posso dizer é que o fiscal, indiretamente, tem a sua parcela de culpa nos índices elevados de endividamento. O efeito do fiscal no crescimento provavelmente, hoje em dia, é negativo. O multiplicador fiscal provavelmente é negativo. Porque a expansão fiscal tem deteriorado tanto as condições financeiras que provavelmente não ajuda no crescimento. Então, existem muitos elementos para se convencer de que o ajuste fiscal, para além de ajudar no combate à inflação, teria um tremendo impacto de barateamento de crédito. Sem o fiscal, você coloca o Banco Central em uma situação bastante difícil, porque ele fica atuando como a âncora da economia.
Valor: O que achou da proposta do André Lara Resende?
Gomes: Tudo que ameaça, mesmo que de longe, a autonomia do Banco Central é um horror. Nem vale a pena discutir.