Energias renováveis em alta geram escalada de riscos. Seguro torna-se estratégico para proteger bilhões alocados em projetos
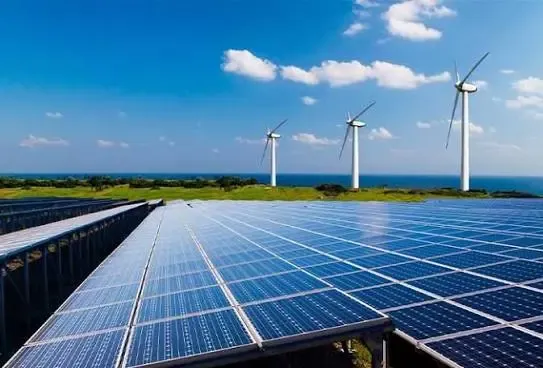
A energia renovável expande fronteiras, riscos e desafios para o Brasil, na pronunciada transformação estrutural de sua matriz energética. Enquanto isso, ganha escala o debate que questiona sobre como custos e subsídios incorporados à geração impedem essa vantagem energética em se converter em efetivo desenvolvimento. Já os bilhões de recursos investidos nos parques de energia eólica e solar criam uma nova fronteira de riscos para projetos de infraestrutura, expostos a eventos climáticos severos e sujeitos a complexas relações contratuais e financeiras.
Essa transformação coloca duas questões que, embora pertencentes a campos distintos, se encontram na mesma equação: como proteger o crescente estoque de capital investido em energia e como assegurar que a expansão da geração se converta efetivamente em vantagem econômica para o País?
No primeiro caso, o mercado segurador já acompanha a mudança no perfil dos riscos. No segundo, cresce o debate sobre o custo sistêmico da expansão e sobre o desenho das políticas públicas para o setor elétrico.
Na energia solar, por exemplo, os investimentos acumulados no Brasil já ultrapassam R$ 300 bilhões, segundo a Associação Brasileira de Energia Solar Fotovoltaica (Absolar). É um volume expressivo de capital concentrado em ativos de engenharia cuja operação está diretamente sujeita às condições meteorológicas.
Para Débora Schalch, especialista em Direito Securitário e sócia-fundadora da Schalch Sociedade de Advogados, a velocidade da expansão das renováveis trouxe uma mudança significativa no perfil dos riscos segurados. “A velocidade com que os investimentos em eólica e solar avançaram no Brasil superou a própria maturidade de gestão de riscos. Hoje, lida-se com um volume imenso de capital exposto a intempéries climáticas em instalações complexas.”
Uma matriz em transformação
A dimensão dessa mudança pode ser observada na composição da geração elétrica brasileira. Há cerca de uma década, as hidrelétricas respondiam por mais de 70% da geração. Em 2024, sua participação havia recuado para aproximadamente 50%, enquanto eólica e solar alcançaram cerca de 15% e 7,5%, respectivamente. No entender de Débora, a diversificação da matriz reduz determinadas dependências, mas também introduz novas exposições. Parques eólicos e solares estão sujeitos a vendavais, granizo e tempestades severas capazes de provocar danos materiais, interrupções de operação e perdas de receita. Ela lembra que estudos da Empresa de Pesquisa Energética (EPE) já identificam episódios de indisponibilidade de usinas associados a ventos severos de até 100 km/h. A empresa classifica, com alto grau de confiança, o aumento de ventos severos em regiões do Sudeste, Sul, Norte e Nordeste.
Para o mercado segurador, a questão não é apenas o aumento da frequência ou da severidade dos eventos, mas a complexidade de determinar o que efetivamente provocou a perda e quem deve responder por ela. “Quando um vendaval derruba uma torre ou o granizo destrói milhares de painéis, a primeira leitura costuma ser a de que se trata apenas de força maior ou de um evento climático inevitável. Em seguros de grandes riscos, porém, essa conclusão nunca pode ser automática”, afirma Débora.
A regulação precisa distinguir evento climático, falha de projeto, subdimensionamento de estruturas, problemas de montagem, vício de fabricação, deficiência de manutenção ou descumprimento de obrigações contratuais. A definição da causa raiz pode determinar cobertura, exclusões, extensão da indenização, responsabilidades de terceiros e eventual ressarcimento.
Quando milhões estão em risco?
A severidade financeira desses eventos ajuda a explicar a importância da questão. Segundo Débora, sinistros em projetos de energia limpa podem variar, frequentemente, entre US$ 5 milhões e US$ 80 milhões por ocorrência.
A complexidade aumenta porque grande parte desses empreendimentos é estruturada por meio de project finance. O seguro, nesse modelo, está conectado às garantias bancárias e aos interesses de financiadores e investidores.
“Em um projeto dessa natureza, o seguro não é apenas um mecanismo de transferência de risco; ele integra a própria estrutura econômico-financeira do empreendimento”, observa.
Uma avaliação inadequada do risco ou uma regulação mal conduzida pode afetar não apenas a reparação do ativo, mas também lucros cessantes, fluxo de caixa e compromissos financeiros do empreendimento, além de desencadear disputas entre segurados, seguradoras, resseguradores, fornecedores e financiadores, assinala a especialista.
O custo da abundância
É justamente nesse ponto que a discussão sobre riscos físicos encontra outra dimensão do problema energético: o custo de construir e operar um sistema cada vez mais complexo. Para Paulo Pedrosa, presidente da Associação Brasileira dos Grandes Consumidores Industriais de Energia e de Consumidores Livres (Abrace Energia), o Brasil possui uma vantagem extraordinária em recursos energéticos, mas corre o risco de não convertê-la em desenvolvimento.
Em artigo intitulado Muita energia para perder tantas oportunidades, Pedrosa questiona o acúmulo de subsídios, encargos e incentivos destinados a segmentos específicos do setor elétrico. Segundo levantamento divulgado pela Abrace, R$ 103,6 bilhões foram associados a ineficiências e subsídios na conta de luz em 2025.
Para ele, a questão não é ser contra a energia renovável, mas avaliar cada decisão a partir de seus efeitos sobre o conjunto do sistema.
“Precisamos parar de pensar que uma fonte é boa ou ruim isoladamente. Precisamos perguntar qual é o custo dela para o sistema, qual benefício ela proporciona, em que momento ela entrega energia e que tipo de infraestrutura precisa para funcionar.”
A crítica ganha relevância justamente no momento em que o País amplia rapidamente a participação de fontes variáveis na matriz. Segundo Pedrosa, políticas que estimulam determinada fonte sem considerar transmissão, armazenamento, disponibilidade e perfil de consumo podem produzir benefícios para um segmento e transferir custos para os demais consumidores.
Risco climático também tem preço
A discussão incorpora uma variável que aproxima ainda mais as duas perspectivas: a resiliência climática. Eventos extremos aumentam a necessidade de investimentos em infraestrutura, elevam a exposição dos ativos e passam a ser considerados tanto na subscrição dos riscos quanto na formação dos preços da energia. “Os eventos extremos estão nos obrigando a investir mais em infraestrutura, e isso tem um custo. Além disso, os próprios geradores estão precificando riscos que antes não tinham o mesmo peso”, afirma Pedrosa.
Uma equação mais complexa
O debate sobre a política energética envolve ainda a forma como decisões são tomadas. Pedrosa defende maior protagonismo do formulador de política energética e critica a incorporação de decisões de caráter sistêmico pelo Congresso, onde interesses regionais e setoriais podem influenciar a definição de novos projetos e incentivos. Sua argumentação não se restringe às renováveis. Ele cita também a contratação de termelétricas e a discussão sobre a retomada de Angra 3 como exemplos de decisões que, independentemente da tecnologia escolhida, precisam considerar o custo total para o sistema e para os consumidores. Essa abordagem ajuda a deslocar o debate de uma disputa entre fontes para uma discussão sobre eficiência, risco e alocação de custos.
Solar, eólica, hidrelétrica, térmica, nuclear e armazenamento passam a ser avaliados não apenas pela capacidade individual de gerar energia, mas pela contribuição que oferecem ao funcionamento do sistema, pelo investimento necessário em infraestrutura e pelos riscos que transferem ou absorvem.
A expansão das renováveis colocou o Brasil diante de uma oportunidade relevante: combinar recursos naturais abundantes, uma matriz de menor intensidade de carbono e capacidade de atrair investimentos. Nesse ambiente, segurança energética, resiliência climática, eficiência econômica e proteção securitária passam a fazer parte da mesma equação.
Reflexos no mercado segurador
Silvio Steinberg, integrante da Comissão Estratégica de Seguros Corporativos (CESC) da FenSeg, reconhece que a expansão dos projetos de geração eólica e solar amplia a demanda por diferentes modalidades de seguro ao longo de todo o ciclo do empreendimento. Na fase de implantação, os Riscos de Engenharia têm papel importante na proteção das obras, instalações e montagens. Quando o parque entra em operação, ganham relevância os seguros Patrimoniais e de Riscos Operacionais, voltados à proteção dos ativos e, conforme as coberturas contratadas, às perdas decorrentes da interrupção das atividades, explica.
Ele acrescenta que há espaço para seguros de Responsabilidade Civil, inclusive Ambiental, diante de danos que possam atingir terceiros ou o meio ambiente, e para o Seguro Garantia, relacionado ao cumprimento de obrigações contratuais. Em projetos de grande porte, essas proteções tendem a funcionar de forma complementar, compondo uma estrutura de gestão de riscos compatível com o volume de capital envolvido.
“Há, portanto, um potencial importante de expansão da proteção securitária à medida que cresce o parque instalado de geração renovável no País. Mais do que acompanhar o investimento, o seguro ajuda a dar sustentabilidade econômica a projetos concebidos para operar por décadas, protegendo o capital empregado e oferecendo condições para que o empreendimento se recupere diante de eventos adversos”, assinala.
Seguros para todas as etapas dos projetos
Ele afirma que a modalidade de Riscos de Engenharia protege a fase de construção, instalação e montagem contra eventos previstos na apólice que possam causar danos às obras e aos equipamentos. Já os seguros Patrimoniais e de Riscos Operacionais assumem maior importância depois da entrada em operação, protegendo instalações, máquinas e equipamentos e podendo contemplar coberturas associadas à interrupção das atividades. Os seguros de Responsabilidade Civil cobrem, nos termos contratados, responsabilidades por danos causados a terceiros, enquanto o RC Ambiental trata de exposições relacionadas a danos ambientais. Já o Seguro Garantia assegura o cumprimento de determinadas obrigações assumidas em contrato.
Portanto, diz ele, a expansão dos investimentos em energia renovável aumenta a quantidade e o valor dos ativos que demandam proteção e, portanto, representa uma oportunidade para o mercado segurador.
Uma ressalva: é importante ter cautela: não é possível estabelecer uma relação direta entre a expansão das fontes eólica e solar e um aumento generalizado da frequência de sinistros. “O que se observa é uma ampliação da exposição e uma maior complexidade dos riscos, especialmente porque esses empreendimentos concentram ativos de elevado valor e estão sujeitos a eventos como vendavais, granizo e tempestades, além de riscos relacionados a projeto, montagem, equipamentos e operação. É justamente essa combinação entre investimentos crescentes, ativos de alto valor e exposição de longo prazo que evidencia o potencial do seguro. Quanto maior e mais sofisticada se torna a infraestrutura de geração renovável, maior tende a ser a necessidade de instrumentos capazes de proteger não apenas o patrimônio físico, mas a continuidade econômica dos projetos”, declarou ele.
Ele concorda que a exposição a eventos climáticos elevou a complexidade desses projetos (parques eólicos/solares) e trouxe novos desafios para seguradoras, resseguradoras, investidores, financiadores e consumidores. “Sim, a maior exposição a eventos climáticos severos é hoje uma variável relevante na avaliação desses empreendimentos. Parques eólicos e solares reúnem ativos de alto valor, muitas vezes distribuídos por grandes áreas e naturalmente expostos às condições meteorológicas. Isso exige cada vez mais conhecimento técnico, dados, prevenção e adequada avaliação dos riscos”, destaca ele.
Para Steinberg, o desafio passa por aperfeiçoar continuamente os modelos de subscrição, precificação e regulação de sinistros e, principalmente, pelo controle das exposições e dos acúmulos, tema crucial para a indústria global de seguros quando se fala em eventos climáticos ou catastróficos. O acúmulo ocorre quando diversos riscos segurados estão concentrados em uma mesma região e, portanto, podem ser atingidos simultaneamente por um único evento. É diferente de uma carteira geograficamente dispersa, na qual os sinistros tendem a ocorrer de forma mais independente.
A seu ver, em uma região com grande concentração de parques eólicos ou solares, por exemplo, um mesmo vendaval ou tempestade pode atingir vários empreendimentos ao mesmo tempo, concentrando perdas de grande magnitude. Por isso, avaliar a dispersão geográfica dos riscos e a possibilidade de perdas simultâneas é fundamental para que seguradoras e resseguradoras dimensionem adequadamente sua exposição e a capacidade necessária para absorver eventos catastróficos.
Para investidores e financiadores, explica, uma estrutura securitária adequada contribui para proteger o capital investido e dar maior segurança financeira ao projeto. Isso ganha ainda mais importância em empreendimentos estruturados por project finance, nos quais a proteção securitária está relacionada à própria estrutura econômico-financeira e aos interesses dos diferentes participantes.
Por fim, ele lembra que a sustentabilidade de um projeto de energia renovável não é apenas ambiental. Ela também precisa ser operacional e financeira. “O seguro participa dessa equação ao permitir que riscos de grande impacto sejam transferidos e administrados, ajudando a preservar a capacidade de continuidade do empreendimento. Quanto mais estratégico se torna esse setor para a matriz energética brasileira, mais relevante tende a ser a proteção dos investimentos que lhe dão sustentação”, finaliza o especialista.
Fonte: CNseg | Notícias do Seguro